Was aus der Hausgeldabrechnung nie auf den Mieter darf
Verwaltungen führen umlagefähige und nicht umlagefähige Kosten oft in derselben Tabelle. Wer die Hausgeldabrechnung ungefiltert übernimmt, legt regelmäßig Posten um, die dort nicht hingehören.
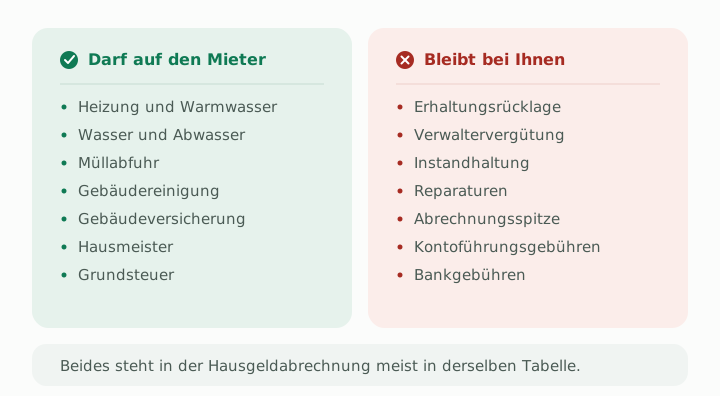
Die Grundregel: Substanz gegen Betrieb
Umlagefähig sind ausschließlich die Betriebskosten im Sinne des § 2 der Betriebskostenverordnung (BetrKV) – laufende Kosten, die durch den bestimmungsgemäßen Gebrauch des Gebäudes entstehen. Der Katalog umfasst siebzehn Kostenarten, von der Grundsteuer über Wasser, Heizung und Aufzug bis zur Gebäudeversicherung.
Nicht umlagefähig ist demgegenüber alles, was der Substanz des Gebäudes dient oder die Verwaltung des Eigentums an sich betrifft, statt seinen laufenden Betrieb. Diese Unterscheidung – Substanzerhalt gegen laufenden Betrieb – ist der rote Faden, an dem sich jede Position in der Hausgeldabrechnung einordnen lässt, auch solche, die im Katalog nicht ausdrücklich benannt sind.
Die Posten im Einzelnen
Diese Posten tauchen in Hausgeldabrechnungen regelmäßig auf und gehören nie in die Mieterabrechnung:
- Erhaltungsrücklage (früher Instandhaltungsrücklage) – die Ansparung für künftige große Instandsetzungen. Weder die Einzahlung in die Rücklage noch eine Entnahme daraus für eine konkrete Maßnahme sind umlagefähig.
- Instandhaltung und Reparaturen – jede Maßnahme, die dem Erhalt oder der Wiederherstellung der Bausubstanz dient, von der Dachreparatur bis zum Austausch der Heizungspumpe.
- Verwaltervergütung – das Honorar der WEG-Verwaltung für die Verwaltung des gemeinschaftlichen Eigentums.
- Konto- und Bankgebühren der Gemeinschaft.
- Rechtsanwalts- und Notarkosten der Gemeinschaft, etwa aus Streitigkeiten zwischen Eigentümern oder mit der Verwaltung.
- Mietausfallwagnis – eine kalkulatorische Position, die in manchen Hausgeldabrechnungen auftaucht, aber keine tatsächliche Ausgabe der Gemeinschaft darstellt und schon deshalb nicht umgelegt werden darf.
Zwei weitere Positionen tauchen seltener auf, sind aber ebenso wenig umlagefähig: die Vergütung des Verwaltungsbeirats, sofern die Gemeinschaft eine solche beschlossen hat, und Beiträge zu Verbänden der Eigentümergemeinschaft, etwa zu einem Haus- und Grundbesitzerverein auf Seiten der WEG. Beide betreffen die Organisation der Gemeinschaft, nicht den laufenden Betrieb des Gebäudes, und fallen damit unter dieselbe Grundregel wie Verwaltervergütung und Kontoführung.
Nicht umlagefähige Posten werden automatisch erkannt.
Beim Auslesen der Hausgeldabrechnung ordnet das Werkzeug jede Position vorab als umlagefähig oder nicht umlagefähig ein – Erhaltungsrücklage, Verwaltervergütung und Abrechnungsspitze werden automatisch markiert. Sie prüfen die Zuordnung, bevor die Abrechnung entsteht. Rechnen und Vorschau kosten nichts.
Die Abrechnungsspitze – der häufigste Fehler
Ergibt die Jahresabrechnung der WEG einen höheren Aufwand als im Wirtschaftsplan vorgesehen, müssen Sie als Eigentümer einen Nachschuss an die Gemeinschaft zahlen – die sogenannte Abrechnungsspitze. Dieser Nachschuss betrifft ausschließlich Ihr Verhältnis als Eigentümer zur WEG. Er hat mit Ihrem Mieter nichts zu tun und darf unter keinen Umständen in die Betriebskostenabrechnung einfließen.
Der Fehler passiert meist unbewusst: Die Hausgeldabrechnung weist eine Endsumme aus, die bereits eine Nachschusszahlung enthält, und wer diese Summe unbesehen übernimmt, legt die Abrechnungsspitze automatisch mit um. Rechnen Sie deshalb immer von den einzelnen Kostenarten aus, nicht von der Gesamtsumme unten auf der Abrechnung.
Erhaltungsrücklage und ihre Entnahme
Ein Sonderfall, der oft übersehen wird: Wird aus der Erhaltungsrücklage eine konkrete Reparatur bezahlt, taucht in der Hausgeldabrechnung mitunter nicht die Rücklage selbst auf, sondern die einzelne Reparaturrechnung.
Auch diese Position bleibt nicht umlagefähig – sie hat sich lediglich in der Darstellung verschoben, ihre rechtliche Einordnung als Instandhaltungsmaßnahme bleibt gleich. Prüfen Sie deshalb nicht nur die Zeile „Erhaltungsrücklage“, sondern auch Einzelpositionen mit Bezeichnungen wie „Sonderumlage“ oder konkrete Handwerkerrechnungen auf ihren Zweck.
Häufige Fragen zur Umlagefähigkeit
Ist die Verwaltervergütung wirklich niemals umlagefähig?
Richtig, niemals. Auch nicht anteilig. Die Vergütung der WEG-Verwaltung ist eine Kostenposition der Eigentümergemeinschaft für die Verwaltung des gemeinschaftlichen Eigentums, keine Betriebskostenart nach § 2 BetrKV.
Was ist mit den Kosten für die hauseigene Hausverwaltungssoftware?
Auch diese Kosten sind Teil der Verwaltungstätigkeit und damit nicht umlagefähig, unabhängig davon, wie die Verwaltung sie in ihrer eigenen Buchhaltung bezeichnet.
Darf ich Position 17 „sonstige Betriebskosten“ nutzen, um Zweifelsfälle unterzubringen?
Nur, wenn die konkrete Kostenart im Mietvertrag ausdrücklich benannt ist. Position 17 der BetrKV ist die einzige offene Position des Katalogs, greift aber nicht automatisch für alles, was sonst nirgends hineinpasst.
Was, wenn ich versehentlich einen nicht umlagefähigen Posten abgerechnet habe?
Solange die Zwölfmonatsfrist noch läuft, können Sie die Abrechnung korrigieren. Nach Fristablauf ist eine Korrektur nur noch zu Ihren Ungunsten möglich – der Mieter kann den zu Unrecht geforderten Betrag zurückverlangen.
Nebenkostenabrechnung mit getrennten Positionen erstellen: Hausgeldabrechnung hochladen, Positionen prüfen, fertige Abrechnung ausdrucken.
Rechnen und Vorschau kosten nichts.